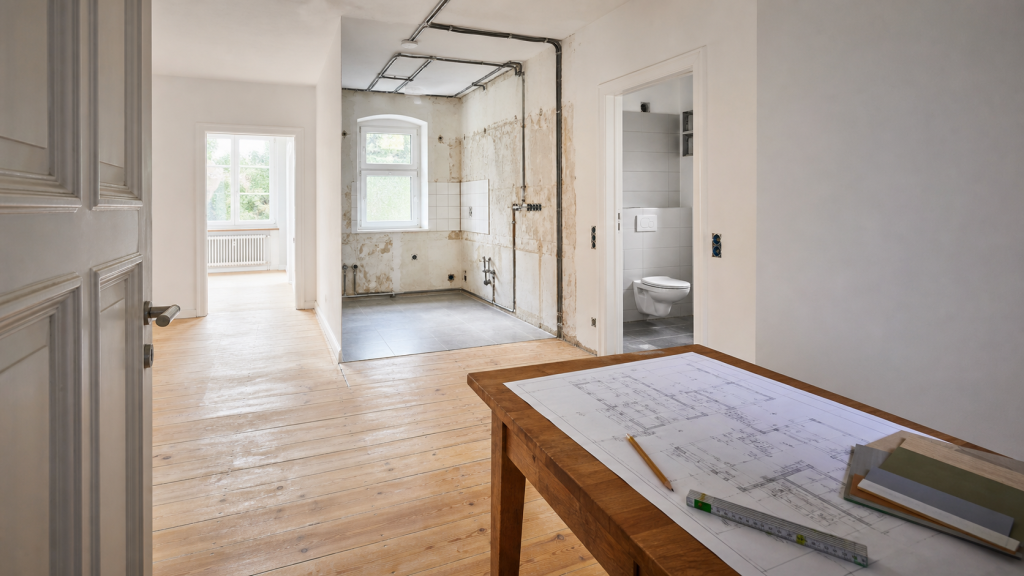
Kernsanierung einer Mietwohnung kann steuerlich teuer werden, wenn Eigentümer alle Maßnahmen unkoordiniert bündeln. Entscheidend sind Zeitpunkt, Umfang und Dokumentation der Arbeiten - besonders in den ersten drei Jahren nach dem Kauf.
Eine leer stehende Wohnung komplett zu modernisieren, wirkt auf den ersten Blick effizient: Handwerker sind ohnehin im Objekt, Leitungen liegen frei und Bad, Küche, Elektrik sowie Oberflächen lassen sich in einem Zug erneuern. Steuerlich ist genau diese Bündelung aber kein Selbstläufer. Vermieterinnen und Vermieter müssen unterscheiden, ob sie bestehende Substanz erhalten, das Gebäude wesentlich verbessern oder kurz nach dem Kauf umfangreich sanieren. Davon hängt ab, ob Kosten sofort als Werbungskosten wirken oder nur über viele Jahre über die Abschreibung berücksichtigt werden.
Der wichtigste Punkt vor einer Kernsanierung lautet daher: Nicht die einzelne Rechnung, sondern der wirtschaftliche Gesamtzusammenhang zählt. Wer eine Wohnung gekauft hat und in kurzer Zeit viele Maßnahmen veranlasst, sollte vor Auftragsvergabe eine Kostenplanung mit Steuerberaterin oder Steuerberater abstimmen. Das schützt vor einer Steuerplanung, die auf dem Papier plausibel aussieht, später aber vom Finanzamt anders eingeordnet wird.
Für vermietete Wohnungen sind Erhaltungsaufwendungen grundsätzlich sofort als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung abziehbar. Dazu gehören Arbeiten, die den bisherigen Zustand erhalten oder wiederherstellen. Herstellungskosten dagegen erhöhen die steuerliche Bemessungsgrundlage des Gebäudes und werden mit der AfA über einen langen Zeitraum verteilt. Das kann die Liquidität in einem Sanierungsjahr deutlich belasten.
Eine Kernsanierung kann aus mehreren Gründen zu Herstellungskosten führen. Das gilt etwa, wenn zusätzlicher Wohnraum geschaffen wird, die Wohnfläche erweitert wird oder sich der Standard der Wohnung wesentlich verbessert. Bei einer Standardhebung betrachtet die Rechtsprechung vor allem Heizung, Sanitär, Elektroinstallation und Fenster. Werden mehrere dieser Kernbereiche funktional deutlich angehoben, ist ein sofortiger Abzug regelmäßig nicht mehr selbstverständlich.
Die Bezeichnung ,,Kernsanierung" ist deshalb kein steuerlicher Fachbegriff mit einer festen Folge. Maßgeblich sind die konkrete Ausgangslage, die Arbeiten, die Kosten und der Zeitpunkt nach dem Erwerb. Eine neue Einbauküche, ein Bad oder neue Bodenbeläge können je nach Zusammenhang unterschiedlich zu beurteilen sein. Pauschale Internetregeln ersetzen keine Einzelfallprüfung.
Das Gebäudemodernisierungsgesetz bringt neue Bewegung in die Heizungs- und Modernisierungsdebatte. Für Hausverwaltungen zählt jetzt nicht die Schlagzeile, sondern die saubere Vorbereitung von Beschlüssen, Kostenfragen und Eigentümerinformationen.
Besonders wichtig ist § 6 Abs. 1 Nr. 1a EStG mit der Regel zu anschaffungsnahen Herstellungskosten. Werden innerhalb von drei Jahren nach der Anschaffung Instandsetzungs- und Modernisierungsmaßnahmen durchgeführt und übersteigen die Aufwendungen ohne Umsatzsteuer 15 Prozent der Anschaffungskosten des Gebäudes, gehören sie grundsätzlich zu den Herstellungskosten. Der auf das Grundstück entfallende Kaufpreis zählt dabei nicht zur Gebäudebemessungsgrundlage.
Beispiel: Entfallen von einem Kaufpreis 300.000 Euro rechnerisch 240.000 Euro auf das Gebäude, liegt die Grenze bei 36.000 Euro netto. Überschreitet die Summe der relevanten Arbeiten in den ersten drei Jahren diese Grenze, werden die Kosten regelmäßig nicht sofort abgezogen. Die Rechnung betrifft nicht nur die neue Heizung oder das neue Bad. Auch begleitende Renovierungen können in die Betrachtung einfließen.
Der Bundesfinanzhof hat klargestellt, dass bei einer einheitlich zu würdigenden Renovierung sogar Schönheitsreparaturen in die Summe einbezogen werden können. Streichen, Tapezieren oder Bodenarbeiten sind also nicht automatisch ein separater Sofortabzug, wenn sie Teil eines umfassenden Sanierungspakets sind. Die BFH-Rechtsprechung zu anschaffungsnahen Herstellungskosten macht die Gesamtbetrachtung deutlich.
Es kann sinnvoll sein, nicht alle Maßnahmen gleichzeitig auszuführen. Wenn Bad und Küche technisch noch nutzbar sind, kann eine zeitliche Staffelung die Investitionsplanung entzerren und die steuerliche Einordnung beeinflussen. Sie ist aber kein Automatismus und keine Einladung, Arbeiten nur künstlich aufzuteilen. Entscheidend ist, ob wirklich getrennte, wirtschaftlich eigenständige Maßnahmen vorliegen und ob sie innerhalb des Drei-Jahres-Zeitraums dennoch zusammenzurechnen sind.
Eine Verschiebung vom Dezember in den Januar schafft beispielsweise keine sichere Steuerwirkung, wenn die Arbeiten Teil eines von Anfang an geplanten Gesamtprojekts bleiben. Ebenso hilft ein Aufteilen auf verschiedene Handwerker nicht, wenn die Leistungen sachlich zusammengehören. Wer dagegen zunächst akute Schäden beseitigt und später nach einer neuen Vermietungsphase eine separat geplante Küchenerneuerung umsetzt, kann einen anderen Sachverhalt haben. Das muss vorab dokumentiert und fachlich bewertet werden.
Praktisch ist die Reihenfolge oft wichtiger als ein vermeintlicher Steuervorteil: Zuerst Feuchtigkeit, Elektrik, Leitungen und Verkehrssicherheit klären. Danach entscheiden, welche Ausstattung sofort für die Vermietbarkeit nötig ist und was tatsächlich warten kann. Leerstand, Mietausfall, Bauablauf und Qualität der Vermietung gehören ebenso in die Rechnung wie der Steuerabzug.
Eine passende Hausverwaltung hilft, Maßnahmen, Handwerkertermine und Mieterkommunikation sauber zu organisieren.
Kostenlos · unverbindlich · passende Hausverwaltung finden
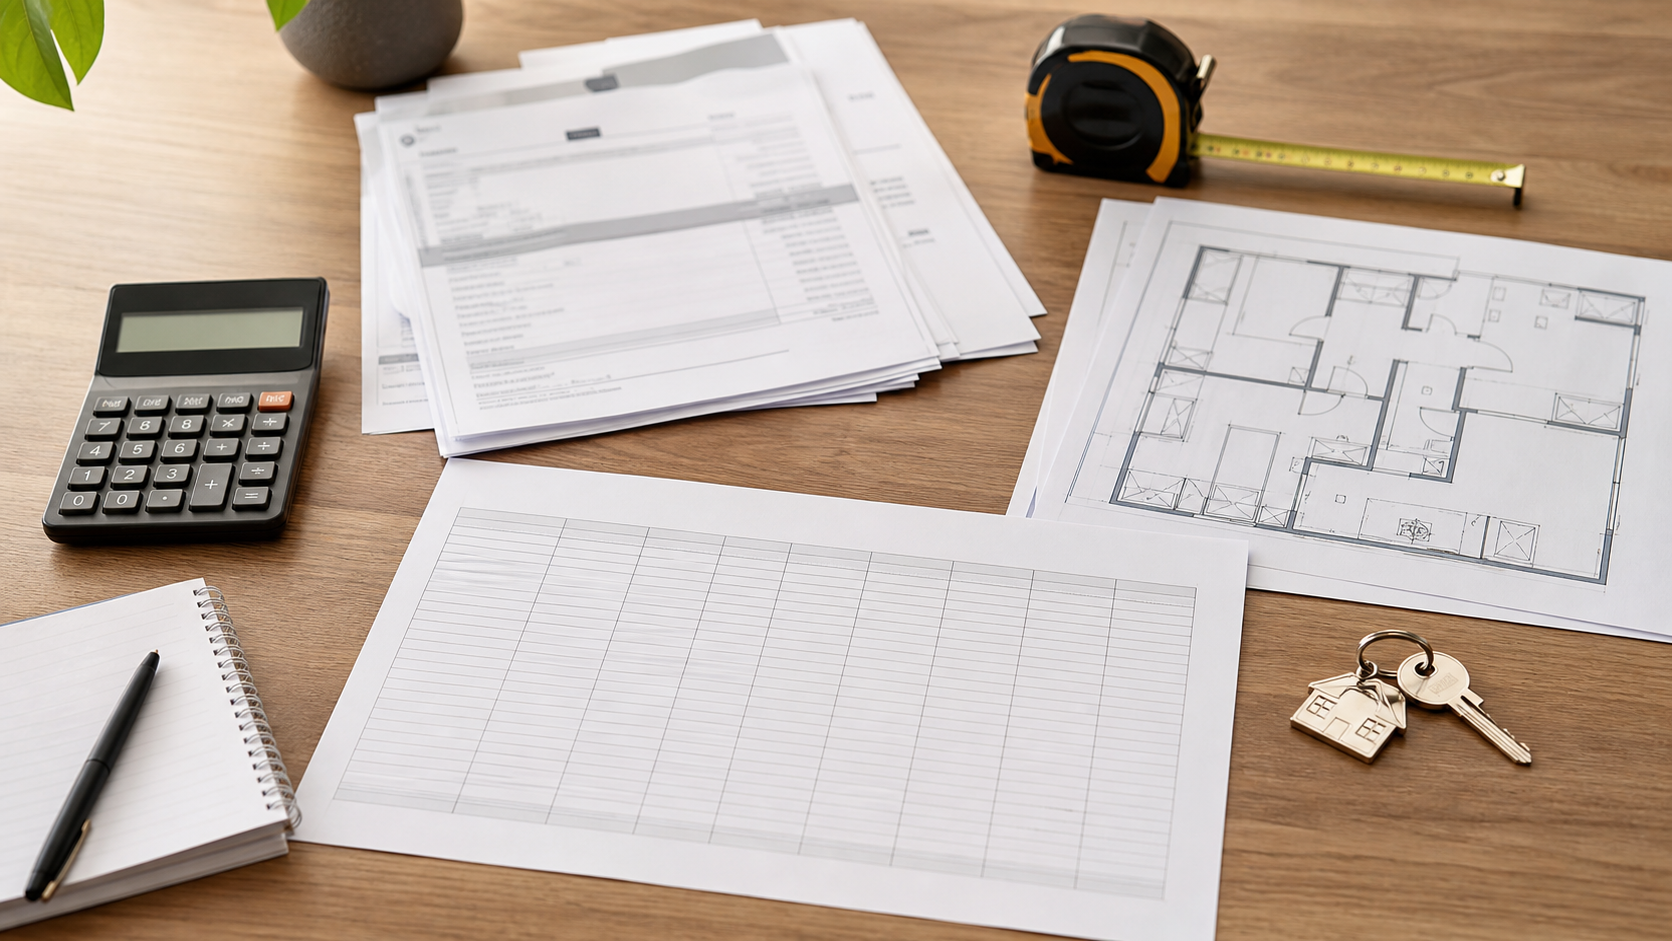
Eine saubere Dokumentation beginnt nicht mit der Steuererklärung, sondern vor dem Bau. Eigentümer sollten Angebote, Aufträge, Rechnungen, Zahlungsbelege und Fotos zum Ausgangszustand sammeln. Hilfreich ist eine Maßnahmenliste mit Datum, Anlass, betroffener Wohnung und kurzer Begründung. Bei Reparaturen sollte erkennbar sein, welcher Schaden beseitigt wurde. Bei Modernisierungen sollte klar sein, welche Ausstattung vorher vorhanden war.
Wichtig ist außerdem die Trennung von Gebäude- und Grundstücksanteil im Kaufvertrag oder in einer nachvollziehbaren Kaufpreisaufteilung. Nur mit der Gebäudeanschaffungskostenbasis lässt sich die 15-Prozent-Grenze korrekt berechnen. Umsatzsteuer, soweit sie nicht als Vorsteuer abziehbar ist, und verschiedene Nebenleistungen können weitere Fragen aufwerfen. Deshalb gehört die Kostenübersicht früh in die Steuerberatung, nicht erst nach Abschluss der Arbeiten.
Bei einer Eigentumswohnung kommen Besonderheiten der Gemeinschaft hinzu. Arbeiten am Sondereigentum und am Gemeinschaftseigentum folgen nicht nur unterschiedlichen Beschluss- und Zuständigkeitswegen, sondern können auch getrennte Rechnungs- und Zahlungsströme haben. Wer eine Verwaltung einbindet, sollte Beschlüsse, Sonderumlagen und Abrechnungen zur Objektakte nehmen.
Nebenkostenabrechnungen werden für Hausverwaltungen riskanter, wenn alte Routinen ungeprüft weiterlaufen. Verwaltungskosten, Reparaturen, Rücklagen, Kabel-TV-Gebühren, Rauchwarnmelder-Miete und ein falsch verteilter CO?-Preis gehören nicht oder nicht vollständig in die Betriebskostenabrechnung. Wer sauber trennt, vermeidet Widersprüche, Rückforderungen und unnötige Streitfälle.
Der Sofortabzug ist nicht immer automatisch ,,besser". Wenn die Wohnung hohe laufende Mieteinnahmen erzielt, kann er die Steuerlast im Sanierungsjahr stark senken. Bei geringeren Einkünften oder einem ohnehin niedrigen zu versteuernden Einkommen kann die Wirkung kleiner sein. Herstellungskosten erhöhen dagegen die AfA-Basis und wirken über viele Jahre. Die Entscheidung sollte deshalb zur persönlichen Steuersituation, Finanzierung und Haltestrategie passen.
Für größere Erhaltungsaufwendungen kann unter bestimmten Voraussetzungen auch eine Verteilung auf zwei bis fünf Jahre in Betracht kommen. Das ist etwas anderes als die Abschreibung von Herstellungskosten und sollte ebenfalls steuerlich geprüft werden. Wer die Gestaltung kennt, kann Liquidität planen, ohne die tatsächliche Notwendigkeit einer Reparatur künstlich zu verschieben.
Auch Förderungen, Versicherungsleistungen und Zuschüsse müssen in die Berechnung. Sie ändern nicht zwangsläufig die Einordnung der Maßnahme, können aber die abzugsfähigen Kosten oder die AfA-Basis beeinflussen. Bei energetischen Arbeiten sind zusätzlich Förderbedingungen und Fristen zu beachten. Für die Organisation umfangreicher Maßnahmen hilft der Überblick zu Heizungsentscheidungen und Modernisierungsplanung im Bestand.
Ein häufiger Fehler ist, den Kaufpreis der Wohnung mit den Anschaffungskosten des Gebäudes gleichzusetzen. Für die 15-Prozent-Prüfung ist der Bodenwert herauszurechnen. Fehlt eine nachvollziehbare Aufteilung, entstehen schon bei der ersten Kostenprognose falsche Grenzwerte. Auch Notar, Grunderwerbsteuer und Maklerkosten können die Betrachtung beeinflussen; die konkrete Zuordnung gehört in die Steuerberatung.
Ebenso problematisch ist ein Bauablauf ohne schriftliche Maßnahmenlogik. Wenn eine Rechnung nur ,,Sanierung Wohnung" ausweist, bleibt später unklar, ob ein Schaden behoben, eine Ausstattung ersetzt oder ein Standard angehoben wurde. Besser sind getrennte Angebote mit Leistungsbeschreibung, Abnahmeprotokoll und Fotodokumentation. Das ist nicht Bürokratie um der Bürokratie willen: Es schafft gegenüber Finanzamt, Versicherung und gegebenenfalls Mieterinnen und Mietern eine belastbare Akte.
Vermieter sollten auch die Mietrechtsperspektive parallel prüfen. Bei bewohnter Wohnung sind Ankündigung, Duldung, Mietminderung und eine mögliche Modernisierungsmieterhöhung eigene Fragen. Bei Leerstand entscheiden Vermietungsdauer und Zielmiete darüber, ob ein späterer Start der Arbeiten wirtschaftlich wirklich sinnvoll ist. Steuerlich günstiger wirkende Etappen dürfen nicht zu einem teureren Leerstand oder zu einem technisch schlechten Provisorium führen.
Angenommen, die auf das Gebäude entfallenden Anschaffungskosten betragen 200.000 Euro. Die maßgebliche Grenze liegt dann bei 30.000 Euro netto. Werden in den ersten drei Jahren für Bad, Elektrik, Böden, Fenster und Malerarbeiten zusammen 31.000 Euro netto ausgegeben, ist die Grenze überschritten. Es reicht nicht, dass einzelne Rechnungen jeweils klein erscheinen. Entscheidend ist die Summe der relevanten Instandsetzungs- und Modernisierungskosten.
Liegt die Summe dagegen bei 28.000 Euro, folgt daraus noch keine automatische Sofortabzugsfähigkeit jeder Position. Eine Erweiterung oder eine wesentliche Verbesserung kann unabhängig davon Herstellungskosten auslösen. Umgekehrt sind jährlich übliche Erhaltungsarbeiten gesetzlich aus der Regelung ausgenommen. Genau an diesen Abgrenzungen zeigt sich, warum eine belastbare Liste aller Maßnahmen vor Beginn der Kernsanierung wichtiger ist als eine spontane Steueridee nach der letzten Rechnung.
Vor einer Komplettsanierung sollten Vermieter nicht nur nach dem günstigsten Angebot fragen, sondern eine steuerliche Vorprüfung einholen. Dazu gehören Kaufdatum, Kaufpreisaufteilung, bisherige Maßnahmen, geplante Arbeiten, Nettokosten und Zeitplan. Der Steuerberater kann beurteilen, welche Kosten in die 15-Prozent-Rechnung einzubeziehen sind, ob eine wesentliche Verbesserung droht und welche Unterlagen das Finanzamt später benötigt.
Das Gespräch sollte stattfinden, bevor verbindliche Aufträge vergeben werden. Nachträgliche Erklärungen können eine wirtschaftlich einheitliche Maßnahme kaum überzeugend in einzelne Projekte zerlegen. Ebenso wichtig: Die steuerliche Einordnung entscheidet nicht darüber, ob eine technisch notwendige Sanierung durchgeführt werden soll. Sie zeigt nur, wie die Finanzierung und der Zeitpunkt realistisch geplant werden können.
Wer mehrere Wohnungen besitzt, sollte dieselbe Übersicht objektbezogen führen. Kosten eines anderen Hauses oder einer anderen Wohnung dürfen nicht unreflektiert vermischt werden. Bei Miteigentum, Erbengemeinschaften oder einer Wohnungseigentümergemeinschaft kann zudem entscheidend sein, wer Auftraggeber ist, wann gezahlt wird und welcher Anteil tatsächlich auf die vermietete Einheit entfällt. Diese Details gehören auf die Liste für das Beratungsgespräch. So bleibt die steuerliche Bewertung dauerhaft nachvollziehbar, klar, vollständig und objektbezogen dauerhaft dokumentiert.
Eine Kernsanierung kann den Wert und die Vermietbarkeit einer Wohnung deutlich verbessern. Steuerlich lohnt sie sich aber nur mit einem vollständigen Blick auf Kauf, Kosten, Zeitplan und Nutzung. Wer die Arbeiten früh strukturiert, vermeidet nicht nur Streit mit dem Finanzamt, sondern trifft auch die wirtschaftlich bessere Entscheidung für die Immobilie.
Der Mietmarkt Düsseldorf entscheidet darüber, welche Erwartungen Vermieter realistisch ansetzen können und welche Regeln bei Mieterhöhungen, Modernisierung und Verwaltung zählen.
Finden Sie eine Hausverwaltung, die Termine, Unterlagen und die Kommunikation rund um Ihr Mietobjekt zusammenbringt.
Kostenlos · unverbindlich · passende Hausverwaltung finden
